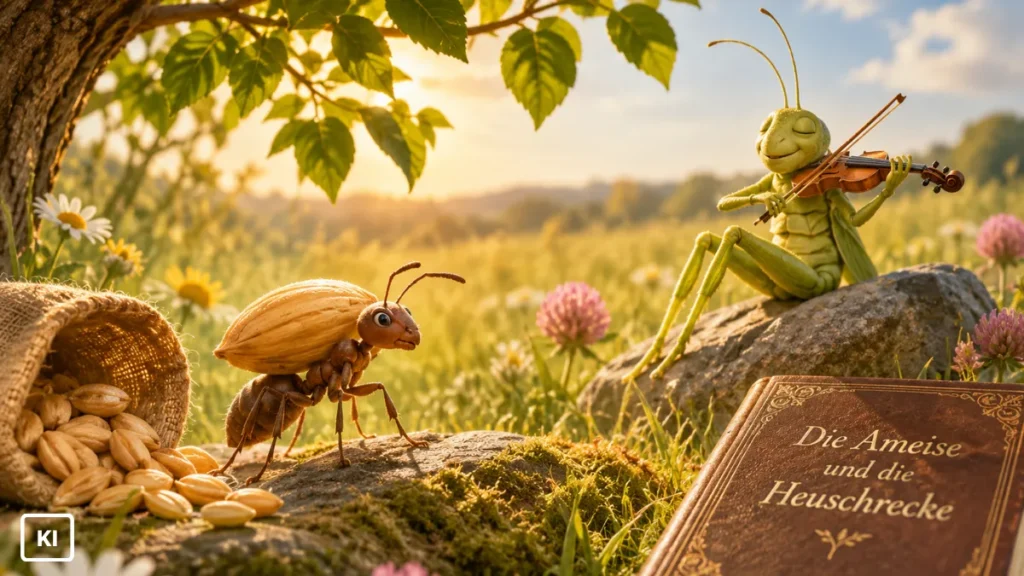
Manche Geschichten begleiten uns ein ganzes Leben. Nicht unbedingt, weil sie besonders aufregend sind. Sondern weil wir ihre Bedeutung erst mit zunehmendem Alter wirklich verstehen. Ich bin mit den Fabeln des antiken griechischen Dichters Äsop aufgewachsen. Meine Mutter hat sie mir als Kind vorgelesen, um mir bestimmte Werte und Lebensweisheiten mitzugeben.
Viele dieser Geschichten habe ich längst vergessen. Eine allerdings ist mir bis heute besonders im Gedächtnis geblieben:
Die Ameise und die Heuschrecke.
Damals war es für mich eine Geschichte über Fleiß und Faulheit. Heute, viele Jahre später, erkenne ich darin eine erstaunlich treffende Parallele zu einem Thema, mit dem ich mich beruflich jeden Tag beschäftige: unserer finanziellen Altersvorsorge. Und inzwischen glaube ich, dass die Geschichte noch eine zweite, mindestens genauso wichtige Botschaft enthält. Denn wer seine Altersvorsorge planen möchte, steht letztlich vor einer ähnlichen Frage wie Ameise und Heuschrecke: Wie viel sollten wir heute zurücklegen, ohne dabei das Leben in der Gegenwart aus den Augen zu verlieren?
Die Ameise und die Heuschrecke: Eine Fabel über das Morgen
Es ist Sommer. Die Sonne scheint, die Wiesen sind grün und die Heuschrecke verbringt ihre Tage damit, zu musizieren und das schöne Wetter zu genießen.
Die Ameise dagegen ist unermüdlich beschäftigt. Sie sammelt Nahrung, trägt Vorräte in ihren Bau und bereitet sich auf die kalte Jahreszeit vor.
Die Heuschrecke kann das nicht verstehen. Warum so viel arbeiten, wenn das Leben gerade so schön ist? Warum nicht einfach den Sommer genießen?
Doch irgendwann werden die Tage kürzer. Die Temperaturen sinken. Und schließlich kommt der Winter.
Während die Ameise von ihren gesammelten Vorräten leben kann, steht die Heuschrecke plötzlich vor einem Problem.
Sie hat nichts zurückgelegt.
Und nun muss sie die Ameise um Hilfe bitten.
Die klassische Moral der Geschichte ist schnell erzählt: Wer heute nicht an morgen denkt, könnte später die Konsequenzen tragen müssen.
Aber lässt sich diese Erkenntnis tatsächlich auf unsere Finanzen übertragen? Ich finde: durchaus.
Warum die Altersvorsorge unserem persönlichen Winter ähnelt
Während unseres Erwerbslebens verfügen wir normalerweise über eine regelmäßige Einkommensquelle. Wir arbeiten, verdienen Geld und finanzieren damit unseren Lebensstandard. Doch irgendwann endet diese Lebensphase. Mit dem Eintritt in den Ruhestand verändert sich unsere finanzielle Situation grundlegend. Das Erwerbseinkommen fällt weg oder reduziert sich deutlich. An seine Stelle treten beispielsweise gesetzliche Rentenzahlungen, betriebliche Versorgungsleistungen und Einkünfte aus privatem Vermögen.
Ob diese Mittel ausreichen, um den gewünschten Lebensstandard aufrechtzuerhalten, hängt von vielen Faktoren ab. Dazu gehören unter anderem die Höhe der Rentenansprüche, die Entwicklung der Lebenshaltungskosten, die persönliche Vermögenssituation und die Dauer des Ruhestands. Und genau hier liegt die Parallele zur Fabel:
Während wir heute Einkommen erzielen, müssen wir auch an die Lebensphase denken, in der wir nicht mehr oder deutlich weniger arbeiten.
Das bedeutet nicht, dass jeder Mensch im Ruhestand zwangsläufig finanzielle Schwierigkeiten bekommt. Aber wer sich frühzeitig mit seiner Altersvorsorge beschäftigt, hat mehr Möglichkeiten, auf mögliche Versorgungslücken zu reagieren.
Warum wir das Thema Altersvorsorge trotzdem so gerne aufschieben
Eigentlich wissen die meisten Menschen, dass sie für ihren Ruhestand vorsorgen sollten. Trotzdem fällt es vielen schwer, sich konkret damit zu beschäftigen. Das liegt nicht unbedingt an mangelndem Verantwortungsbewusstsein. Häufig konkurrieren einfach sehr unterschiedliche Bedürfnisse miteinander. Heute möchten wir reisen, schön wohnen, Zeit mit Freunden verbringen oder uns etwas gönnen. Gleichzeitig sollen Rücklagen aufgebaut, größere Anschaffungen finanziert und langfristig Vermögen geschaffen werden. Und dann ist da noch die Altersvorsorge. Ein Ziel, das für jüngere Menschen häufig mehrere Jahrzehnte entfernt liegt.
Psychologisch ist das durchaus nachvollziehbar. Ein schöner Urlaub im nächsten Monat fühlt sich konkreter an als eine mögliche Versorgungslücke in 30 Jahren. Die Vorteile des heutigen Konsums erleben wir unmittelbar. Der Nutzen langfristiger Vorsorge wird dagegen erst viel später sichtbar. Hinzu kommt, dass das Thema komplex erscheint.
➡️ Wie viel Geld benötige ich überhaupt im Ruhestand?
➡️ Welche Rentenansprüche habe ich bereits?
➡️ Wie viel sollte ich zusätzlich sparen?
➡️ Und welche Form der Altersvorsorge passt zu meiner Lebenssituation?
Wer auf diese Fragen keine Antworten hat, verschiebt die Entscheidung möglicherweise immer weiter. Nicht, weil das Thema unwichtig wäre. Sondern weil der Einstieg schwerfällt.
Gerade für Frauen kann fehlende Altersvorsorge besonders problematisch werden
In meiner Beratung erlebe ich immer wieder, dass die eigene Altersvorsorge bei Frauen hinter anderen finanziellen Prioritäten zurücksteht. Manchmal wird zunächst gemeinsam für die Familie gespart. Manchmal übernimmt der/die Partner*in einen größeren Teil der langfristigen Vermögensplanung. Und manchmal bleibt aufgrund von Elternzeit, Teilzeitbeschäftigung oder familiären Verpflichtungen schlicht weniger finanzieller Spielraum.
Dabei können genau diese Lebensphasen erhebliche Auswirkungen auf die spätere Altersversorgung haben. Wer über längere Zeit weniger verdient, erwirbt unter Umständen geringere gesetzliche Rentenansprüche. Gleichzeitig stehen möglicherweise weniger Mittel für den privaten Vermögensaufbau zur Verfügung. Das bedeutet nicht, dass jede Frau automatisch schlechter für den Ruhestand aufgestellt ist. Es zeigt aber, warum eine eigenständige Betrachtung der persönlichen Altersvorsorge so wichtig ist.
Denn auch innerhalb einer Partnerschaft sollte transparent sein, welche Ansprüche und Vermögenswerte tatsächlich vorhanden sind und welche finanziellen Folgen unterschiedliche Lebensentscheidungen haben können. Finanzielle Selbstbestimmung bedeutet schließlich auch, die eigene Zukunft nicht ausschließlich von den Entscheidungen oder der Versorgung anderer Menschen abhängig zu machen.
Müssen wir deshalb alle zur Ameise werden?
An dieser Stelle möchte ich die Moral der Fabel allerdings ein wenig hinterfragen. Denn wenn wir sie konsequent auf unser Leben übertragen, könnte man zu dem Schluss kommen, dass die Ameise alles richtig und die Heuschrecke alles falsch gemacht hat. Aber ist ein Leben, das ausschließlich aus Arbeit, Sparen und Vorsorge besteht, tatsächlich erstrebenswert?
Ich finde nicht.
Schließlich wissen wir nicht, wie viel Zeit uns zur Verfügung steht. Und es wäre schade, wenn wir unser gesamtes Erwerbsleben damit verbringen würden, auf einen Ruhestand hinzuarbeiten, während wir die Gegenwart kaum genießen. Die Heuschrecke erinnert uns deshalb an etwas ebenso Wichtiges wie die Ameise: Unser Leben findet nicht erst in der Zukunft statt. Es findet auch heute statt.
Wir dürfen Geld ausgeben. Wir dürfen reisen. Wir dürfen uns Wünsche erfüllen. Und wir dürfen Entscheidungen treffen, die nicht ausschließlich finanziell optimiert sind. Entscheidend ist aus meiner Sicht nicht, möglichst viel zu sparen. Sondern eine sinnvolle Balance zwischen gegenwärtiger Lebensqualität und zukünftiger finanzieller Sicherheit zu finden.
Wie Sie die Balance zwischen Lebensfreude und Altersvorsorge finden
Wer seine Altersvorsorge planen möchte, sollte deshalb nicht nur die finanziellen Bedürfnisse im Ruhestand betrachten, sondern auch die Wünsche und Ziele im Hier und Jetzt. Denn die Frage sollte nicht lauten: „Wie viel kann ich maximal für meinen Ruhestand zurücklegen?“
Sondern vielmehr: „Wie kann ich mein Geld so einsetzen, dass ich heute gut lebe und gleichzeitig für meine Zukunft vorsorge?“
Dafür sind aus meiner Sicht drei Überlegungen besonders wichtig.
1️⃣ Die eigene finanzielle Zukunft sichtbar machen
Bevor Sie entscheiden, wie viel Geld Sie zusätzlich zurücklegen möchten, sollten Sie wissen, wie Ihre voraussichtliche Versorgung im Ruhestand aussieht. Dazu gehört ein Überblick über bestehende Rentenansprüche, betriebliche und private Altersvorsorge sowie vorhandenes Vermögen. Erst wenn diese Ausgangssituation bekannt ist, lässt sich einschätzen, ob und in welchem Umfang zusätzlicher Handlungsbedarf besteht.
2️⃣ Die Altersvorsorge in die gesamte Finanzplanung einordnen
Nicht jeder freie Euro sollte automatisch in die Altersvorsorge fließen. Vielleicht möchten Sie in einigen Jahren eine Immobilie kaufen. Vielleicht planen Sie eine längere Elternzeit. Oder Sie wünschen sich die Möglichkeit, Ihre Arbeitszeit später zu reduzieren. All diese Ziele benötigen finanzielle Mittel und sollten bei der Planung berücksichtigt werden. Eine sinnvolle Vermögensstruktur unterscheidet deshalb zwischen kurzfristig benötigter Liquidität, mittelfristigen Zielen und langfristigem Vermögensaufbau. So vermeiden Sie, dass Ihre Altersvorsorge mit anderen wichtigen Lebensentscheidungen konkurriert.
3️⃣ Früh beginnen und regelmäßig nachjustieren
Ein wesentlicher Vorteil eines frühen Vorsorgebeginns liegt in der Zeit. Wer langfristig investiert, kann vom Zinseszinseffekt profitieren und muss für ein bestimmtes Vermögensziel unter sonst gleichen Bedingungen häufig weniger monatlich zurücklegen als jemand, der erst deutlich später beginnt. Natürlich unterliegen kapitalmarktbasierte Anlagen Schwankungen, und Renditen sind nicht garantiert. Trotzdem kann ein langer Anlagehorizont zusätzliche Gestaltungsmöglichkeiten eröffnen.
Gleichzeitig sollte die Altersvorsorge keine einmalige Entscheidung bleiben. Denn Einkommen, Familienplanung, Lebensziele und finanzielle Verpflichtungen verändern sich. Eine gute Vorsorgestrategie sollte sich diesen Veränderungen anpassen können.
Was ich heute anders an der Fabel verstehe als damals
Als Kind habe ich die Geschichte von der Ameise und der Heuschrecke ziemlich eindeutig verstanden. Die Ameise war fleißig und vernünftig. Die Heuschrecke war leichtsinnig. Heute sehe ich das differenzierter.
Natürlich ist es sinnvoll, Verantwortung für die eigene Zukunft zu übernehmen. Aber ich glaube nicht, dass finanzielle Vorsorge bedeuten sollte, möglichst viele schöne Dinge auf später zu verschieben. Für mich besteht der eigentliche Wert einer durchdachten Finanzplanung gerade darin, beides miteinander zu verbinden.
Die Freiheit, heute das Leben zu genießen. Und die Möglichkeit, auch morgen finanziell handlungsfähig zu bleiben.
Vielleicht hat mir meine Mutter mit dieser Fabel also noch etwas anderes mitgegeben, als sie damals beabsichtigt hat. Nicht nur die Bedeutung von Fleiß und Voraussicht. Sondern auch die Frage, wie wir mit unseren begrenzten Ressourcen ein möglichst erfülltes Leben gestalten.
Fazit: Die beste Altersvorsorge verbindet Ameise und Heuschrecke
Wenn ich heute an die Fabel von Äsop denke, möchte ich weder ausschließlich die Ameise noch ausschließlich die Heuschrecke sein. Ich möchte den Sommer genießen können, ohne den Winter zu vergessen. Und genau diesen Gedanken versuche ich auch in meiner Beratung zu vermitteln.
Altersvorsorge ist kein Selbstzweck. Es geht nicht darum, möglichst hohe Beträge anzusparen oder die eigene Lebensqualität zugunsten eines fernen Ziels dauerhaft einzuschränken. Es geht darum, finanzielle Entscheidungen so zu treffen, dass sie zu unserem gesamten Leben passen.
Denn gute Altersvorsorge bedeutet nicht, heute auf Lebensfreude zu verzichten. Sie bedeutet, dafür zu sorgen, dass wir sie uns möglichst auch morgen noch leisten können.
Vielleicht liegt die klügste Entscheidung also irgendwo zwischen Ameise und Heuschrecke. Mit genügend Weitsicht, um Vorräte für den Winter anzulegen. Und genügend Lebensfreude, um den Sommer nicht zu verpassen.
👉 Wenn Sie wissen möchten, ob Ihre bisherige Altersvorsorge zu Ihren persönlichen Lebenszielen passt, unterstütze ich Sie gern bei einer individuellen Ruhestandsplanung. Gemeinsam betrachten wir Ihre bestehenden Ansprüche, mögliche Versorgungslücken und die Frage, wie Sie für Ihre Zukunft vorsorgen können, ohne Ihre heutigen Wünsche aus dem Blick zu verlieren.